Alternativní bydlení na hypotéku? Jde to! A získáte ji nejen na mobilní dům
25. srpna 2026 | 5 minut
Tiny house, mobilní dům nebo bydlení v mobilheimu může být levnější alternativou ke klasickému domu. Ne každý typ alternativního bydlení ale můžete financovat hypotékou. Kdy dostanete hypotéku na mobilheim a kdy je potřeba zvolit jiný typ úvěru?
Podcast Ve svém – 6. díl
Jaké jsou možnosti financování modulárních domů
V Podcastu Ve svém jeden ze zakladatelů firmy Bayaya Jiří Veselka vysvětluje, pro koho může být modulární dům zajímavou cestou k vlastnímu bydlení a co všechno jeho pořízení obnáší.
V podcastu se mimo jiné dozvíte:
- v čem se modulární dům liší od klasické stavby,
- jak dlouho trvá, než se můžete nastěhovat,
- jaké jsou výhody a kompromisy modulárního bydlení,
- jak funguje financování modulárního domu.
Kdo je Jiří Veselka
Jiří Veselka je jedním ze zakladatelů firmy Bayaya, která se zaměřuje na modulární bydlení. Má zkušenosti s celým procesem vzniku modulárních domů – od návrhu a výroby až po jejich umístění a předání klientům.
Jaký je rozdíl mezi mobilním domem, tiny housem a mobilheimem?
Pojmy mobilní dům, mobilheim a mobilhome se často používají pro podobné typy bydlení. Typický mobilheim je možné přemístit a může mít vlastní podvozek nebo kola.
Tiny house je obecnější označení pro malý dům. Může být mobilní, ale také stát na patkách nebo pevných základech.
Pro financování je důležité hlavně to, zda:
- jde o skutečně mobilní objekt,
- nebo o dům pevně spojený s pozemkem, který může sloužit jako zástava.
Právě od toho se odvíjí, zda může připadat v úvahu klasická hypotéka.
Mobilní dům často spadá do kategorie ekologické bydlení. Financovat ho tak můžete Hypotékou pro budoucnost s výhodnější úrokovou sazbou.
Kdy dostanu hypotéku na mobilní dům?
Pod označením mobilní dům se mohou skrývat dva poměrně odlišné typy bydlení. A právě jejich provedení rozhoduje o možnostech financování.
Mobilní dům s koly nebo podvozkem
Pokud má mobilní dům kola nebo podvozek a lze ho jednoduše přemístit, klasickou hypotéku na něj nezískáte. Takový mobilní dům totiž banka nemůže použít jako běžnou nemovitost do zástavy.
U tohoto typu mobilního domu zároveň platí, že:
- nepotřebujete stavební povolení ani ohlášení,
- nemůžete si v něm nahlásit trvalé bydliště.
Druhou variantou je mobilní dům, který nemá kola, stojí na patkách nebo má klasické základy. Ve své podstatě už nejde o mobilní dům v pravém slova smyslu, protože s ním nelze jednoduše odjet.
Výrobce vám ho ale může dodat kompletně sestavený na klíč. Na takový dům už zpravidla můžete získat hypotéku. Většina bank však vyžaduje, aby byl pevně ukotvený k zemi.
S tím se pojí také další náležitosti:
- vyřízení stavebního povolení,
- zápis do katastru nemovitostí,
- sjednání pojištění,
- možnost získání evidenčního čísla nebo čísla popisného.
Financování pak může fungovat podobně jako hypotéka na rodinný dům.
Chcete vědět, na jak vysokou hypotéku dosáhnete
Využijte naši online hypoteční kalkulačku.
Můžu získat hypotéku na dřevostavbu?
Každý sedmý rodinný dům, který se v Česku postaví, je ze dřeva. Pokud vás láká právě tento způsob bydlení, dobrou zprávou je, že hypotéku na dřevostavbu získat můžete.
Dřevostavbu přitom může realizovat i firma, která není členem Asociace dodavatelů montovaných domů. V takovém případě je ale potřeba, aby měla dostatečnou historii.
Pokud si vyberete firmu, která členem asociace je, můžete získat výhodnější podmínky čerpání hypotéky. Kvůli samotnému typu stavby nepotřebujete další nemovitost do zástavy. Před dokončením výstavby od nás můžete získat 90 % ceny domu a zbývajících 10 % po jeho dokončení.
Na které typy alternativního bydlení hypotéku nedostanete?
Ne každý způsob alternativního bydlení lze financovat běžnou hypotékou. Pokud objekt nemůže sloužit jako nemovitost do zástavy, budete zpravidla potřebovat jiný typ úvěru.
Týká se to například těchto možností bydlení:
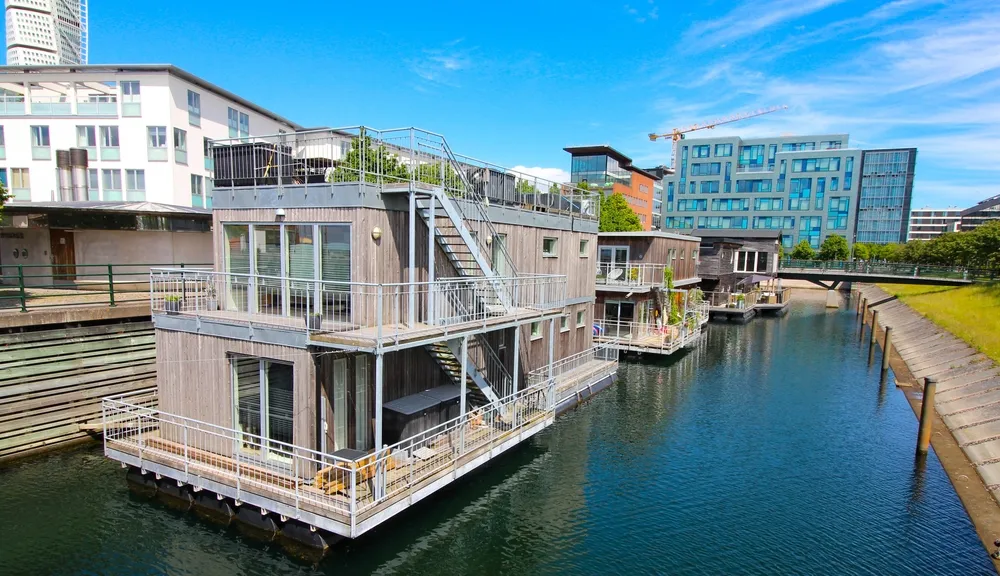
- Hausbót
- karavan
- maringotka
- vyřazené letadlo
- vlakový vagón
- bydlení v jurtě
- mobilní dům s podvozkem
Mobilheim na splátky: Hypotéka, nebo spotřebitelský úvěr?
Pokud chcete pořídit mobilní dům na splátky, nemusí být klasická hypotéka jedinou možností.
Podle typu domu a možností zajištění můžete zvažovat:
klasickou hypotéku – pokud lze mobilní dům použít jako nemovitost do zástavy,
spotřebitelský úvěr – například u levnějšího mobilního domu, kdy nechcete nebo nemůžete ručit nemovitostí,
americkou hypotéku – pokud můžete nabídnout do zástavy jinou nemovitost.
Jinou nemovitostí může být například váš byt nebo se souhlasem vlastníků i nemovitost rodičů.
Potřebujete poradit?
Proberte své možnosti financování s hypotečním specialistou a získejte odpovědi na všechny důležité otázky.
Související časté dotazy
Mobilní domy lákají hlavně nižší pořizovací cenou a rychlostí realizace.
Mezi jejich hlavní výhody patří:
- nižší cena oproti klasické novostavbě,
- rychlejší pořízení,
- možnost koupit již hotový dům,
- vybavený interiér u variant na klíč.
Pokud má výrobce vybraný mobilní dům skladem, může být připravený k užívání výrazně rychleji než klasická novostavba.
To, že pozemek patří rodičům, ještě automaticky neznamená, že na něm můžete umístit jakýkoliv mobilní dům.
Předem je potřeba řešit hlavně:
- typ mobilního domu – jiná pravidla platí pro objekt s podvozkem a jiná pro dům na patkách nebo základech,
- způsob jeho umístění – u pevně ukotveného domu počítejte také se stavebními náležitostmi,
- vlastnictví pozemku a zástavu – zejména pokud chcete dům financovat hypotékou.
Pokud má do financování vstoupit nemovitost rodičů, musí s jejím použitím jako zástavy souhlasit.